同样的审计任务,从 RPA 到 APA,流程的构建、执行和后续维护会有哪些变化?当 AI 智能体开始参与自动化流程的设计与运行,审计人员又将如何从流程的使用者,转变为自动化能力的共建者?
近日,在重庆市注册会计师行业信息化能力提升培训班上,来也 APA作为实操工具走进审计培训课堂。通过真实业务场景的演练与对比,50余名行业骨干直观体验了智能体流程自动化带来的新变化。
2026年10月,由重庆市注册会计师协会主办、重庆理工大学会计学院承办的重庆市注册会计师行业信息化能力提升培训班,在重庆市江北嘴会计产业园举行。来自全市各大会计师事务所的合伙人、审计经理及业务骨干参加培训。
重庆市商业会计学会会长、重庆理工大学程平教授担任主讲,围绕《从 RPA 到 APA 的智能体流程自动化的范式革命》展开专题授课,并结合来也 APA 的实际操作,带领学员探索智能体技术如何融入审计业务流程。
这不仅是一次自动化工具的实操培训,更是一次从传统流程自动化走向智能体流程自动化的实践探索。
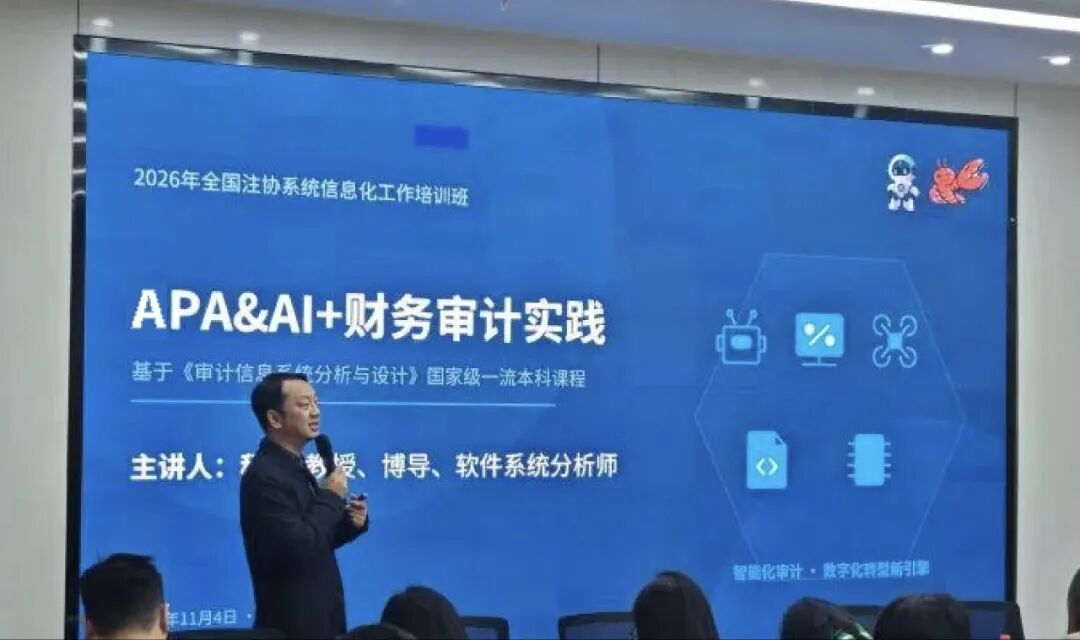
从 RPA 到 APA,让智能体参与构建、运行与维护
培训围绕审计工作中的实际需求展开:业务规则如何转化为流程,多个系统中的操作如何衔接,页面变化或运行异常如何处理。程平教授通过讲解与实操,帮助学员了解如何用自然语言说明任务要求,借助来也 APA 构建和调整流程。
RPA 为按规则重复执行的任务提供了自动化基础,APA 进一步将智能体引入需求理解、流程生成、任务执行与日常维护。来也 APA 将智能体的灵活性与自动化流程执行的确定性结合,在帮助业务人员参与自动化建设的同时,保留执行过程可预测、可审计的能力。
三个审计场景,看见RPA与APA的差异
本次实操围绕销项税金测算、企业盈利能力对比、审计报告邮件发送三个案例展开。从按业务规则完成税金测算,到处理企业数据、开展盈利能力对比,再到通过邮件发送审计报告,三个场景都涉及业务规则、数据处理和系统操作的衔接。其中,后两个案例采用RPA 与 APA 双轨演练,让学员在相同业务目标下比较两种自动化方式。
在流程构建环节,传统 RPA 开发通常需要逐项配置操作步骤、判断条件与异常处理;使用来也 APA 时,业务人员可以先说明处理目标、规则和结果要求,由智能体辅助生成流程与代码,再进行测试和校验。专业经验由此能够更直接地进入流程构建过程。
差异也体现在执行与维护中。面对跨系统操作,RPA 依照预先配置的步骤执行,APA 在此基础上引入智能体,提升工具调用与异常处理的灵活性;遇到网页元素变化,来也 APA 可借助元素自愈能力辅助修复流程,减少人工重新定位和调整的工作。
通过三个案例的练习与对比,学员能够从如何搭建流程、如何完成任务、如何应对变化几个环节,理解 APA 带来的升级,以及业务人员与智能体如何分工协作。
从培训到应用,让自动化流程真正成为企业资产
APA 的价值贯穿自动化流程从构建到持续应用的全过程。
来也 APA 让业务目标、操作步骤、判断规则和验证要求可以随自动化流程一起沉淀,便于阅读、修改和交接。当业务发生变化,已有流程能够继续调整;面对同类任务,积累的经验能够再次复用。
让流程随业务演进,让经验在复用中增值。来也 APA,让自动化流程真正成为企业资产。